Description
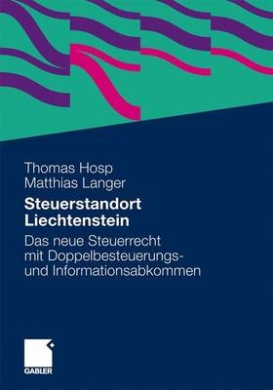
Die Rechtslage in Liechtenstein entwickelt sich aktuell sehr dynamisch: Neues Steuerrecht, neues Stiftungsrecht, Abkommen zum steuerlichen Informationsaustausch und Doppelbesteuerungsabkommen sowie Betrugsbekmpfungsabkommen mit der EU. Die Darstellung des Wirtschafts- und Steuerstandorts Liechtenstein umfasst daher nicht nur eine Analyse der Totalrevision des Steuerrechts zum 1. Januar 2011, sondern auch die Auseinandersetzung mit den internationalen Steuerkooperationen Liechtensteins sowie eine ausfhrliche Analyse des Steuerinformationsabkommens zwischen Deutschland und Liechtenstein und deren nationale Umsetzung. :Thomas Hosp, LL.M., ist Wirtschaftsprfer in Liechtenstein sowie ein renommierter Praktiker und Autor im Bereich nationales und internationales Steuerrecht. Dipl.-Kfm. Matthias Langer, LL.M., ist ein ausgewiesener Experte fr internationales Steuerrecht und die liechtensteinische Abkommenspolitik. Wirtschaftsstandort Liechtenstein Liechtensteinisches Steuerrecht Internationale Steuerkooperationen Das Steuerinformationsabkommen zwischen Liechtenstein und Deutschland Das Frstentum Liechtenstein im Verhltnis zur EU